
正味現在価値|中小企業診断士 令和7年第1次試験 財務・会計 問18
出典:令和7年度 第1次試験問題 財務・会計 第18問
分野:財務・会計 / 実物投資
現在、Z社は新製品の投資案を検討している。初期投資額は150,000千円である。減価償却は、耐用年数5年、残存価額を取得原価の10%とする定額法で行い、耐用年数終了時に残存価額で売却できるものとする。
この投資案の実行により生産される製品は販売価格が40千円で、5年間にわたり毎年4,000個販売できると予測される。製品の製造に当たり、変動費が単位当たり15千円、現金流出を伴う業務費用が年間で40,000千円生じる。
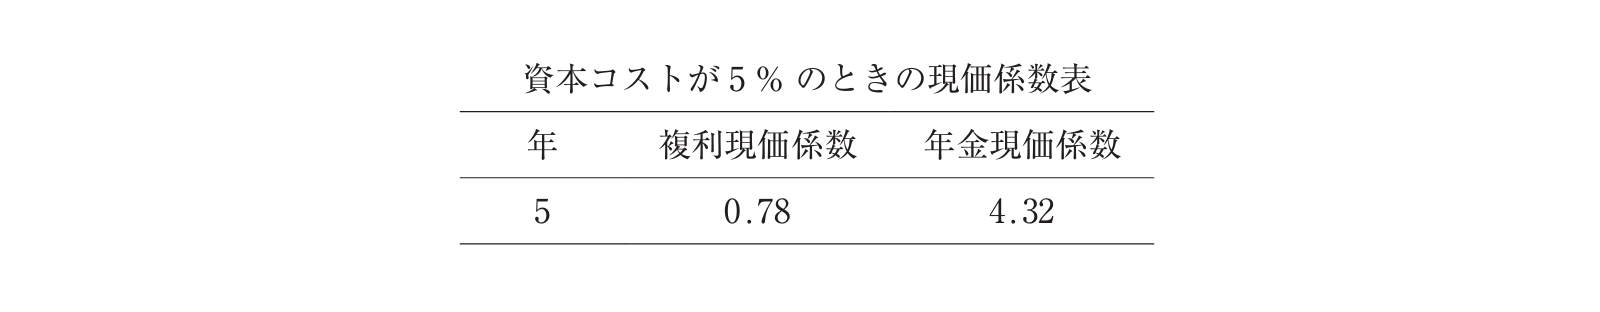
この新規投資案の正味現在価値として、最も適切なものを下記の解答群から選べ。なお、法人税等の実効税率は30%とする。また、資本コストは5%であり、正味現在価値の計算には以下の現価係数表を使用すること。
- ア:-38,508千円
- イ:21,108 千円
- ウ:66,432 千円
- エ:78,132 千円
TSUNAGARU-ADVICE
まず押さえたいこと
正味現在価値の問題では、会計上の利益ではなくキャッシュフローを現在価値に直して判断します。売上から変動費や現金支出費用を差し引いた営業キャッシュフローに、減価償却費による節税効果や、最終年度の売却収入を加味するのが基本です。減価償却費は現金支出ではありませんが、課税所得を減らすことで税金を減らす効果がある点を押さえましょう。
迷ったときの判断軸
この種類の計算問題では、「現金の出入り」と「税金計算上の費用」を分けて整理することが重要です。減価償却費をキャッシュアウトとして二重に差し引かないこと、残存価額での売却収入を最終年度のキャッシュフローに入れること、複利現価係数と年金現価係数を使い分けることがひっかけになりやすいです。毎年同額で発生するキャッシュフローには年金現価係数、最終年度だけの売却収入には複利現価係数を使うと整理しやすくなります。
2次試験につなげるために
この論点は財務・会計の投資意思決定であり、2次試験の事例Ⅳに強くつながります。事例Ⅳでは、設備投資による売上増加、費用削減、減価償却費、税金、残存価額などを組み合わせてNPVを求める問題が出やすいです。計算に入る前に、年度ごとのキャッシュフローを「営業活動で毎年発生するもの」と「初期投資・最終売却のように特定時点で発生するもの」に分けると、答案を論理的に組み立てやすくなります。
この問題では、税引後営業キャッシュフローと、耐用年数終了時の売却収入を現在価値に直して、初期投資額を差し引くことが問われています。
まず、年間売上高は40千円 × 4,000個 = 160,000千円です。年間変動費は15千円 × 4,000個 = 60,000千円であり、現金流出を伴う業務費用は40,000千円です。
減価償却費は、残存価額が取得原価の10%なので、150,000千円 × 10% = 15,000千円を残存価額として、(150,000千円 - 15,000千円)÷ 5年 = 27,000千円です。
税引前利益は、160,000千円 - 60,000千円 - 40,000千円 - 27,000千円 = 33,000千円です。法人税等は33,000千円 × 30% = 9,900千円なので、税引後利益は23,100千円です。ここに減価償却費27,000千円を足し戻すと、年間キャッシュフローは50,100千円になります。
5年間の年間キャッシュフローの現在価値は、50,100千円 × 4.32 = 216,432千円です。また、5年後に残存価額15,000千円で売却できるため、その現在価値は15,000千円 × 0.78 = 11,700千円です。
したがって、正味現在価値は、216,432千円 + 11,700千円 - 150,000千円 = 78,132千円です。
したがって、エが適切です。