
正味現在価値|中小企業診断士 令和7年第1次試験 財務・会計 問17
出典:令和7年度 第1次試験問題 財務・会計 第17問
分野:財務・会計 / 実物投資
Y社は、ある投資案の採否について検討している。同社では、投資案の採否を正味現在価値法に基づいて判断している。なお、税金は存在しないものとする。
この投資案の初期投資は第1期首に行われ、初期投資額は2,200万円、第1期末のキャッシュフローは1,100万円、第2期末のキャッシュフローは2,200万円と予測されている。投資の経済命数は2年であり、資本コストは6%である。
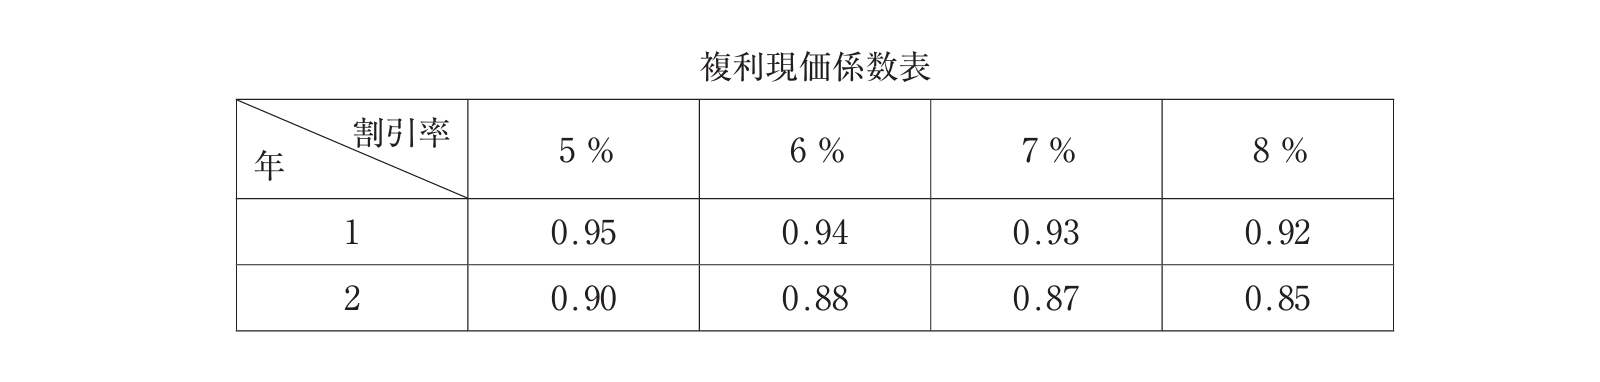
この投資案の正味現在価値として、最も適切なものを下記の解答群から選べ。なお、計算には以下の複利現価係数表を使用すること。
- ア:737万円
- イ:770万円
- ウ:825万円
- エ:902万円
TSUNAGARU-ADVICE
まず押さえたいこと
正味現在価値法では、将来受け取るキャッシュフローを現在価値に直し、そこから初期投資額を差し引いて投資案の採否を判断します。ポイントは、将来のお金をそのまま足すのではなく、発生時点に応じて割り引くことです。第1期末、第2期末のように受け取る時期が異なれば、使う複利現価係数も異なります。
迷ったときの判断軸
この種類の計算問題では、まずキャッシュフローの発生時点を整理しましょう。初期投資は期首に出ていくため割り引かず、各期末のキャッシュフローだけを対応する年数の現価係数で現在価値に直します。また、資本コストに対応する割引率の列を選ぶこと、年金現価係数ではなく複利現価係数を使うことがひっかけになりやすいです。
2次試験につなげるために
この論点は財務・会計の投資意思決定であり、2次試験の事例Ⅳに強くつながります。事例Ⅳでは、設備投資案の評価でNPVを使う場面が多くあります。計算に入る前に、「いつ支出するか」「いつ回収するか」「どの割引率で評価するか」を時系列で整理すると、複数年度にわたる投資案でも論理的に処理しやすくなります。
この問題では、将来のキャッシュフローを現在価値に割り引いたうえで、初期投資額を差し引く正味現在価値法が問われています。
資本コストは6%なので、複利現価係数表から、1年後の現価係数は0.94、2年後の現価係数は0.88を用います。
第1期末のキャッシュフローの現在価値は、1,100万円 × 0.94 = 1,034万円です。第2期末のキャッシュフローの現在価値は、2,200万円 × 0.88 = 1,936万円です。
将来キャッシュフローの現在価値合計は、1,034万円 + 1,936万円 = 2,970万円です。ここから初期投資額2,200万円を差し引くと、正味現在価値は770万円となります。
したがって、イが適切です。