
加重平均資本コスト|中小企業診断士 令和7年第1次試験 財務・会計 問16
出典:令和7年度 第1次試験問題 財務・会計 第16問
分野:財務・会計 / 企業価値
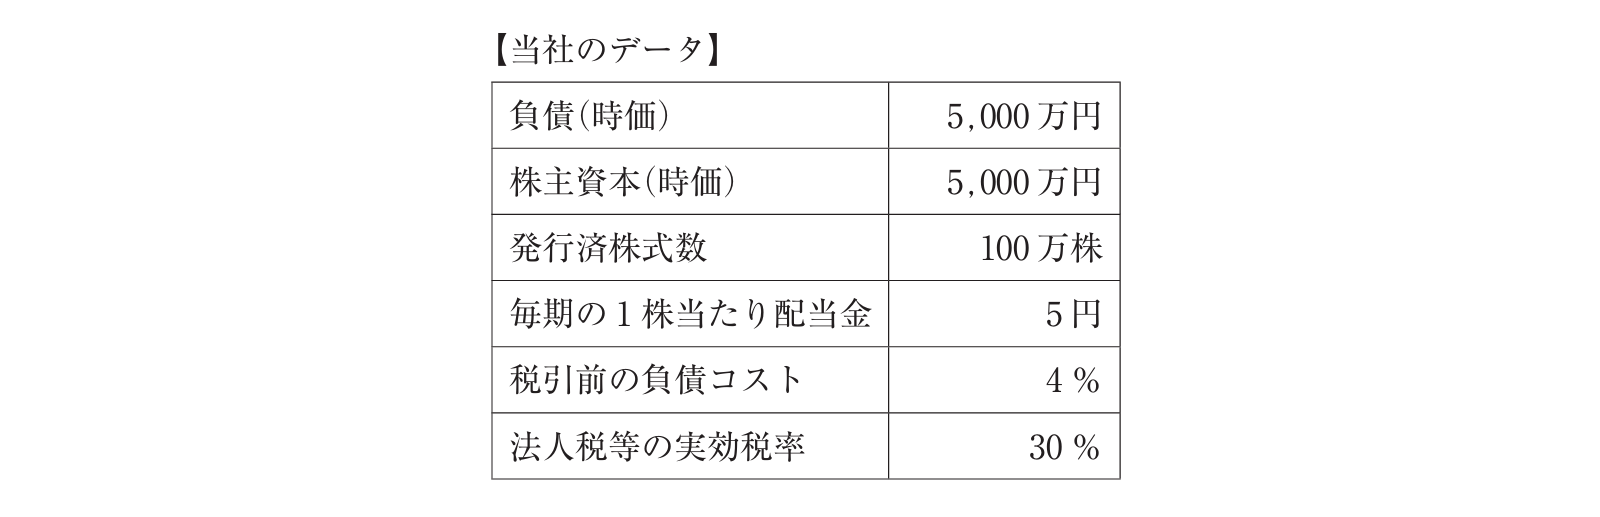
以下のデータに基づき、毎期一定額の配当を行っている当社の加重平均資本コストを計算したとき、最も適切なものを下記の解答群から選べ。ただし、株主資本コストは配当割引モデルによって求めるものとする。
- ア:5.6%
- イ:6.4%
- ウ:6.5%
- エ:7%
TSUNAGARU-ADVICE
まず押さえたいこと
加重平均資本コストは、企業が使っている資金を「負債」と「株主資本」に分け、それぞれの資本コストを構成比で重み付けして求める考え方です。負債コストは税引後で考えるため、法人税等の実効税率を反映します。一方、株主資本コストは、毎期一定配当であれば1株当たり配当金を株価で割るという配当割引モデルの考え方で整理します。
迷ったときの判断軸
この種類の計算問題では、まず時価ベースで負債と株主資本の構成比を確認します。簿価ではなく、問題文に「時価」とある場合は時価を使う点がひっかけです。次に、負債コストは税引前の利率をそのまま使わず、節税効果を考慮して税引後に直します。株主資本コストでは、配当総額ではなく、1株当たり配当金と1株当たり株価を対応させるようにしましょう。
2次試験につなげるために
この論点は財務・会計の資本コストであり、2次試験の事例Ⅳに強くつながります。NPVや企業価値評価では、将来キャッシュフローをどの割引率で現在価値に直すかが重要です。WACCは「資金提供者全体が求める平均的な利回り」と考えると、投資案評価や企業価値評価の判断に使いやすくなります。
この問題では、株主資本コストを配当割引モデルで求めたうえで、負債と株主資本の構成比を使って加重平均資本コストを計算することが問われています。
まず、株主資本の時価は5,000万円、発行済株式数は100万株なので、1株当たり株価は50円です。毎期の1株当たり配当金は5円であり、配当が毎期一定なので、株主資本コストは5円 ÷ 50円 = 10%です。
次に、負債コストは税引前で4%ですが、支払利息には節税効果があるため、税引後の負債コストは4% ×(1 - 30%)= 2.8%です。
負債と株主資本はいずれも時価で5,000万円なので、構成比はそれぞれ50%です。したがって、加重平均資本コストは、2.8% × 50% + 10% × 50% = 6.4%となります。
したがって、イが適切です。