
正味現在価値|中小企業診断士 令和7年第1次試験 財務・会計 問18
出典:令和7年度 第1次試験問題 財務・会計 第18問
分野:財務・会計 / 実物投資
現在、Z社は新製品の投資案を検討している。初期投資額は150,000千円である。減価償却は、耐用年数5年、残存価額を取得原価の10%とする定額法で行い、耐用年数終了時に残存価額で売却できるものとする。
この投資案の実行により生産される製品は販売価格が40千円で、5年間にわたり毎年4,000個販売できると予測される。製品の製造に当たり、変動費が単位当たり15千円、現金流出を伴う業務費用が年間で40,000千円生じる。
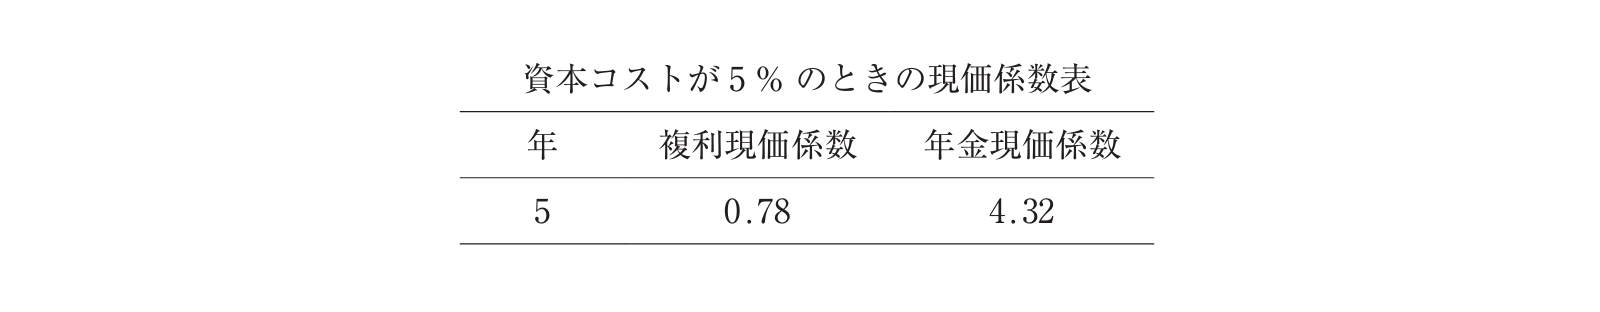
この新規投資案の正味現在価値として、最も適切なものを下記の解答群から選べ。なお、法人税等の実効税率は30%とする。また、資本コストは5%であり、正味現在価値の計算には以下の現価係数表を使用すること。
- ア:-38,508千円
- イ:21,108 千円
- ウ:66,432 千円
- エ:78,132 千円