
現在価値|中小企業診断士 令和7年第1次試験 財務・会計 問14
出典:令和7年度 第1次試験問題 財務・会計 第14問
分野:財務・会計 / 実物投資
Xリース社は、第14期首に500万円の機械を購入し、同日、得意先に5年間リースを行う予定である。この機械の耐用年数は5年、残存価額はゼロであり、定額法により償却を行う。第14期から毎期均一のリース料を毎期末に受け取る契約である。
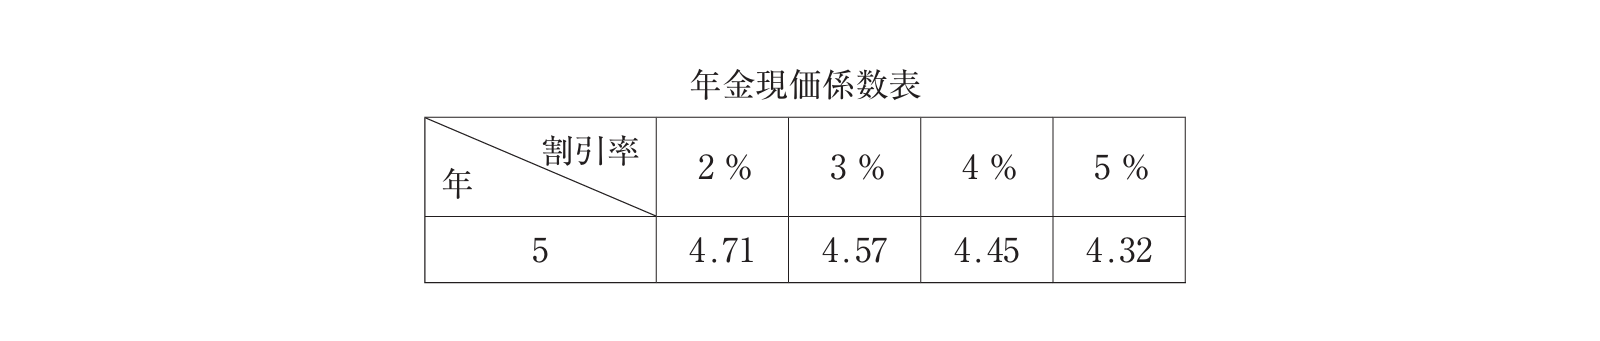
毎期のリース料の最低額として、最も適切なものを下記の解答群から選べ。なお、Xリース社の要求収益率は年4%である。また、計算には以下の年金現価係数表を使用すること。
- ア:106万円
- イ:109万円
- ウ:113万円
- エ:116万円
TSUNAGARU-ADVICE
まず押さえたいこと
年金現価係数を使う問題では、将来に毎期受け取る一定額を、現在価値に割り引いて考えます。リース料の最低額は、機械の購入額を回収できるように、投資額=毎期のリース料×年金現価係数という関係で整理します。毎期末に同額を受け取る場合は、年金現価係数を使うのが基本です。
迷ったときの判断軸
この種類の計算問題では、割引率と期間を正しく選ぶことが重要です。要求収益率が与えられている場合は、その率で将来のリース料を現在価値に直します。また、減価償却費をそのままリース料にするのではなく、資金を投下した企業が要求収益率を満たせるように、現在価値ベースで回収額を考える点に注意しましょう。
2次試験につなげるために
この論点は財務・会計の現在価値計算であり、2次試験の事例Ⅳに強くつながります。設備投資、リース、投資案の評価では、単なる総額比較ではなく、将来キャッシュフローを現在価値に直して判断する力が求められます。事例Ⅳでは、「いつ受け取るお金か」「どの割引率で評価するか」を先に整理すると、NPVや投資意思決定の問題にも対応しやすくなります。
この問題では、5年間にわたって毎期末に受け取るリース料の現在価値が、機械の購入額500万円以上になるように、毎期のリース料を求めることが問われています。
要求収益率は年4%であり、5年の年金現価係数は表より4.45です。したがって、毎期のリース料をR万円とすると、R × 4.45 = 500万円となります。
R = 500万円 ÷ 4.45 = 112.35...万円となるため、最低額としては約113万円が必要です。
したがって、ウが適切です。