
平均法|中小企業診断士 令和7年第1次試験 財務・会計 問12
出典:令和7年度 第1次試験問題 財務・会計 第12問
分野:財務・会計 / 原価計算
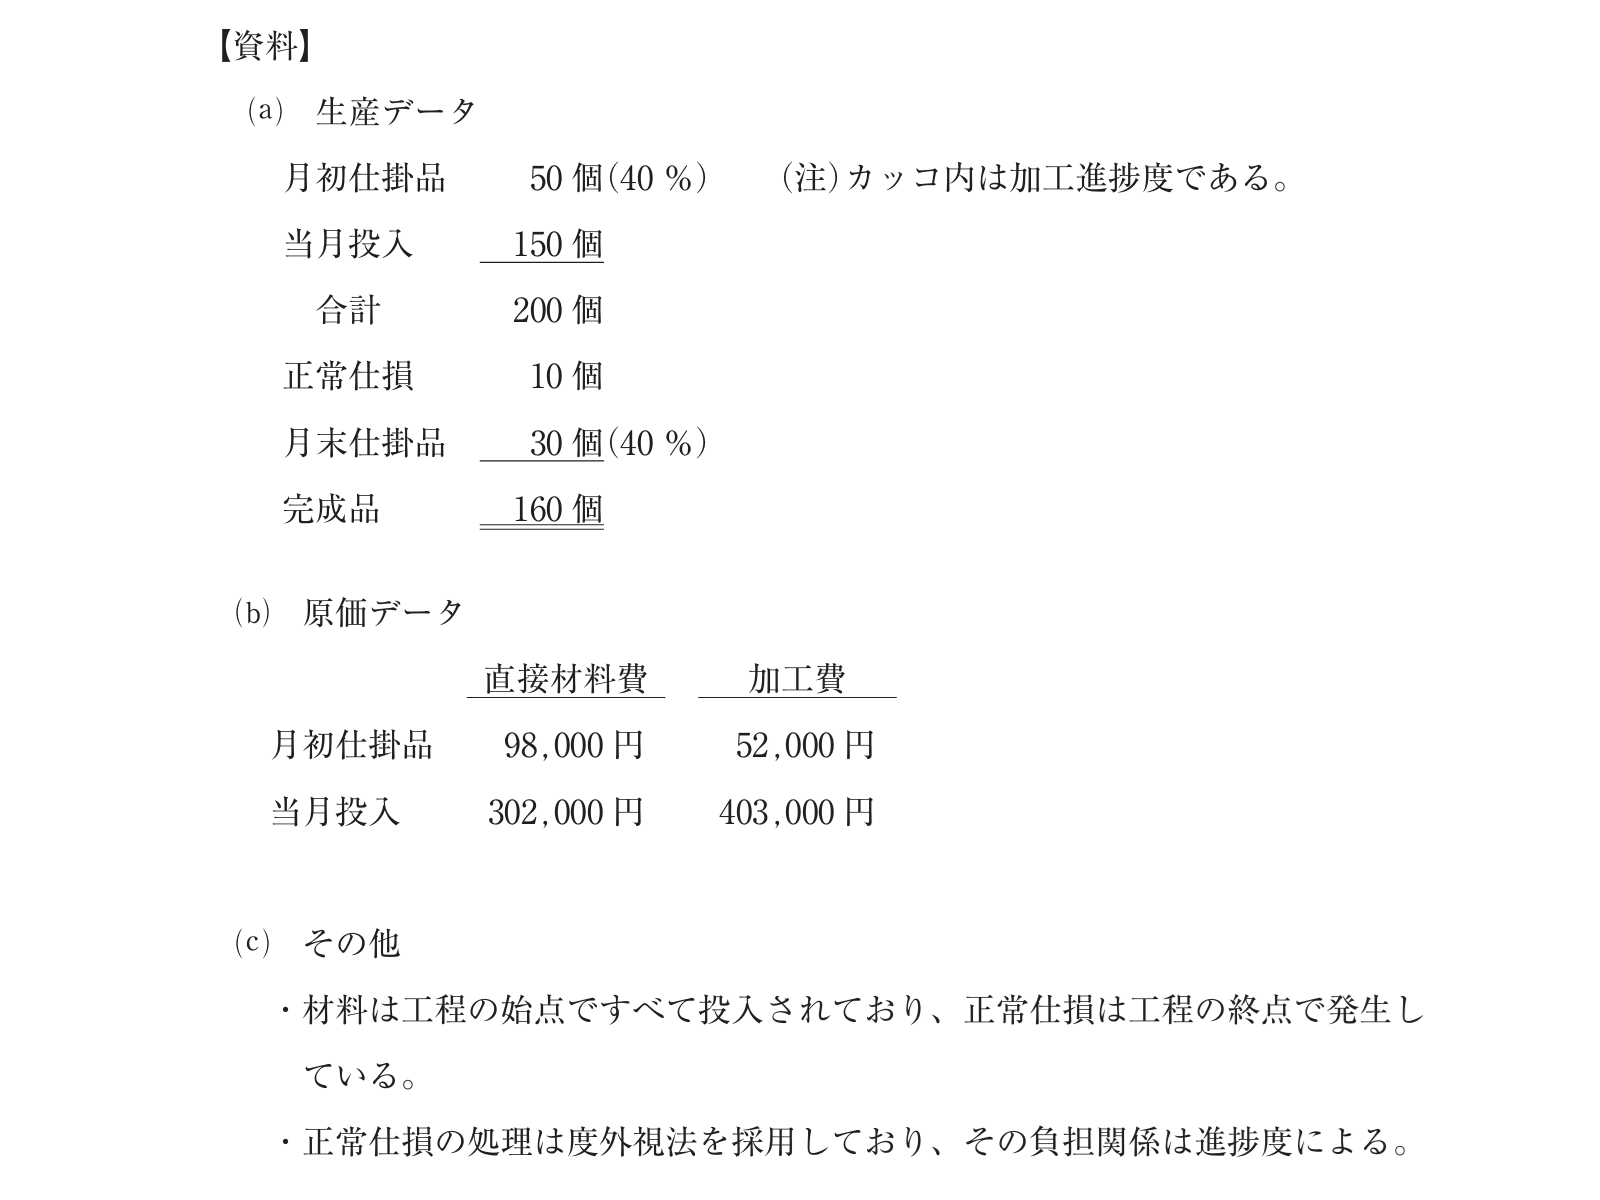
以下の資料に基づき、平均法による完成品原価として、最も適切なものを下記の解答群から選べ。なお、計算の結果が割り切れない場合は、小数第1位を四捨五入すること。
- ア:720,000 円
- イ:726,750 円
- ウ:757,894 円
- エ:765,000 円
TSUNAGARU-ADVICE
まず押さえたいこと
平均法による工程別原価計算では、月初仕掛品と当月投入をまとめて、当月に完成品へ振り向ける単価を考えます。ポイントは、直接材料費と加工費で完成品換算量の考え方が異なることです。材料が工程の始点で投入される場合は数量ベースで見やすく、加工費は進捗度を反映して考える必要があります。
迷ったときの判断軸
この種類の計算問題では、「材料はいつ投入されるか」「加工費はどこまで進んだか」「正常仕損を誰に負担させるか」を順番に確認しましょう。正常仕損が工程の終点で発生し、度外視法で処理する場合、仕損の負担関係を進捗度で判断する点がひっかけになります。材料費と加工費を同じ感覚で処理せず、それぞれ完成品換算量を分けて整理することが重要です。
2次試験につなげるために
この論点は財務・会計の管理会計であり、2次試験の事例Ⅳにもつながります。製造業の原価計算では、単に総額を割るのではなく、仕掛品・完成品・仕損のどこに原価を負担させるかを説明できることが大切です。事例Ⅲの生産管理でも、仕損や歩留まりの悪化が原価や納期に与える影響を考える際に役立ちます。
この問題では、平均法による総合原価計算で、正常仕損費をどこに負担させるかが問われています。
材料は工程の始点ですべて投入されるため、直接材料費の完成品換算量は、完成品160個 + 正常仕損10個 + 月末仕掛品30個 = 200個です。したがって、直接材料費の単価は、(98,000円 + 302,000円)÷ 200個 = 2,000円です。
加工費は進捗度を考慮します。完成品160個、正常仕損10個、月末仕掛品30個 × 40% = 12個なので、加工費の完成品換算量は、160個 + 10個 + 12個 = 182個です。したがって、加工費の単価は、(52,000円 + 403,000円)÷ 182個 = 2,500円です。
完成品160個の原価は、160個 × (2,000円 + 2,500円)= 720,000円です。また、正常仕損は工程の終点で発生しており、月末仕掛品は40%のため終点に到達していません。そのため、正常仕損費10個 × (2,000円 + 2,500円)= 45,000円は完成品に負担させます。
よって、完成品原価は、720,000円 + 45,000円 = 765,000円です。
したがって、エが適切です。