
先入先出法で評価した場合の在庫評価額|情報セキュリティマネジメント 令和4年 サンプル問題 問47
出典:令和4年度 サンプル問題 科目A 問47
分野:企業活動 / 会計・財務
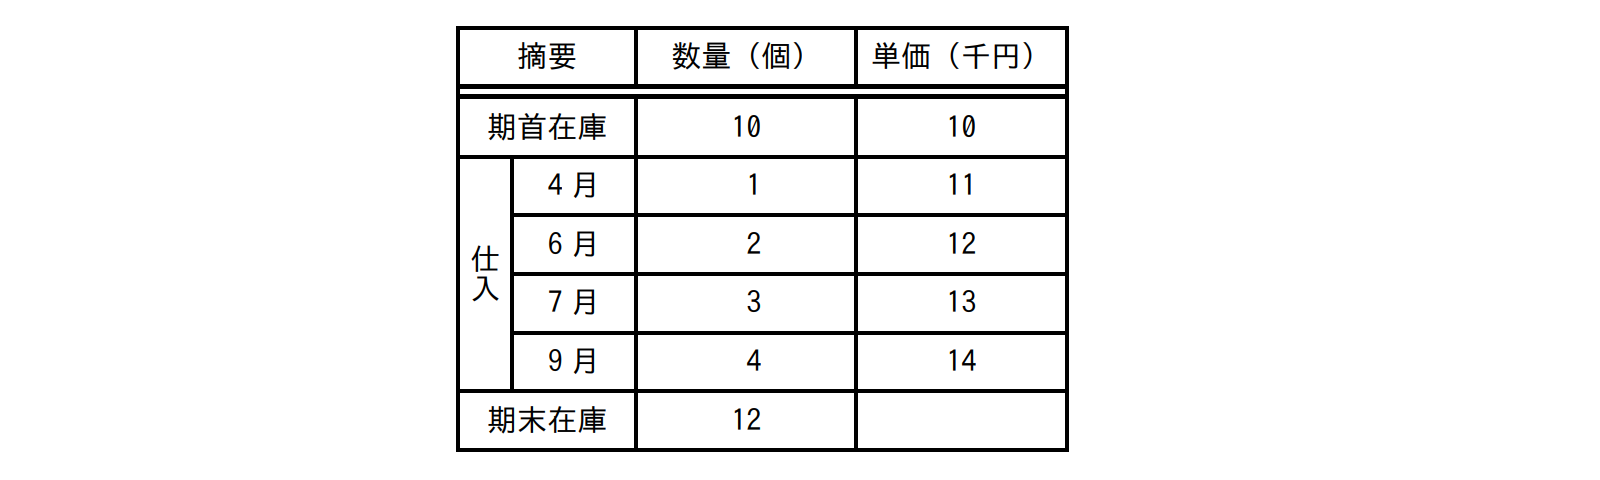
表から,期末在庫品を先入先出法で評価した場合の在庫評価額は何千円か。
- ア:132
- イ:138
- ウ:150
- エ:168
TSUNAGARU-ADVICE
まず押さえたいこと
先入先出法は、先に仕入れた商品から先に払い出されたと考える方法です。全部で20個あり、期末在庫が12個なので、8個が払い出されています。最も古い期首在庫10個のうち8個が先に払い出されるため、期末には期首在庫2個と、その後の仕入分10個が残ります。
迷ったときの判断軸
期末在庫は、古いものからではなく新しい仕入分から逆向きに12個を集めると計算しやすくなります。期首在庫2個 × 10千円 + 4月1個 × 11千円 + 6月2個 × 12千円 + 7月3個 × 13千円 + 9月4個 × 14千円 = 150千円です。
学習の優先度
先入先出法は会計・業務分野の基本的な計算問題で、科目Bとの直接的な関連は強くありません。先に入ったものから払い出し、期末には新しい在庫が多く残るという考え方を押さえたら、セキュリティ上の脅威、リスク、アクセス制御、ログ分析などの学習を優先しましょう。
先入先出法では、先に仕入れた商品から先に払い出されたと考えるため、期末在庫には新しく仕入れた商品が残っているものとして評価します。
期首在庫は10個で、その後の仕入れは4月1個、6月2個、7月3個、9月4個なので、販売可能数量は合計20個です。
20 - 12 = 8
したがって、8個が払い出され、期末在庫は12個です。先入先出法では古いものから8個払い出すため、期首在庫10個のうち8個が払い出され、期末には期首在庫2個と、その後に仕入れた10個が残ります。
期末在庫の評価額は、次のとおりです。
期首在庫:2 × 10 = 20千円
4月仕入:1 × 11 = 11千円
6月仕入:2 × 12 = 24千円
7月仕入:3 × 13 = 39千円
9月仕入:4 × 14 = 56千円
20 + 11 + 24 + 39 + 56 = 150千円
したがって、期末在庫品の在庫評価額は150千円です。
これよりウが適切です。