
相続税評価額|FP3級 2024年1月 学科試験 問60
出典:FP技能検定3級 学科試験(2024年1月実施分) 問60
分野:相続・事業承継 / 相続財産の評価(不動産以外)
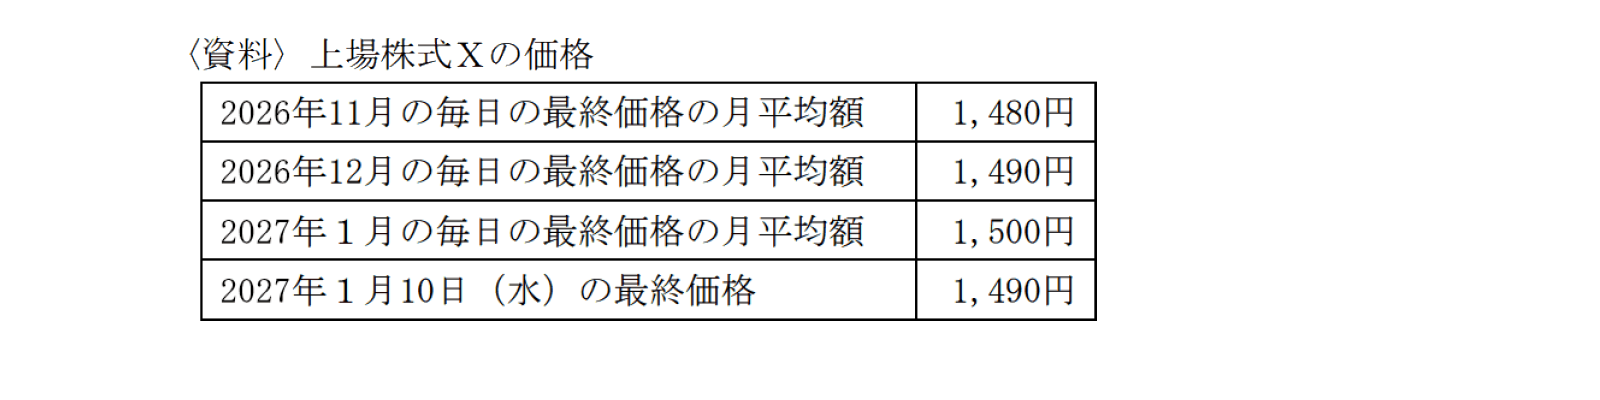
2024年1月10日(水)に死亡したAさんが所有していた上場株式Xを、相続人が相続により取得した場合の1株当たりの相続税評価額は、下記の〈資料〉によれば、( )である。
- ア:1,480円
- イ:1,490円
- ウ:1,500円
TSUNAGARU-ADVICE
まず押さえたいこと
上場株式の相続税評価額は、原則として、相続開始日の最終価格、相続開始月の毎日の最終価格の月平均額、その前月の月平均額、その前々月の月平均額のうち、最も低い金額で評価します。この問題では、4つの価格のうち最も低い1,480円が相続税評価額となります。
迷ったときの判断軸
上場株式の相続税評価では、死亡日の株価だけで判断しないことが重要です。死亡日の最終価格だけでなく、死亡月・前月・前々月の月平均額も比較します。相続開始日の価格を含む4つの価格から最も低いものを選ぶと整理しましょう。
実技試験につなげるために
実技試験では、複数の株価が記載された資料から、相続税評価額を求める問題につながります。上場株式の相続税評価=4つの価格のうち最も低い金額と押さえ、相続開始月だけでなく、その前2カ月の月平均額も確認する習慣をつけましょう。
この問題では、上場株式を相続により取得した場合の相続税評価額が問われています。
上場株式の相続税評価額は、原則として、被相続人が死亡した日の最終価格と、死亡した月・その前月・その前々月の毎日の最終価格の月平均額のうち、最も低い価額で評価します。
本問では、死亡日の最終価格が1,490円、2024年1月の月平均額が1,500円、2023年12月の月平均額が1,490円、2023年11月の月平均額が1,480円です。このうち最も低い価額は1,480円です。
したがって、アが適切です。
❌他選択肢が誤りの理由イ:1,490円
⇒死亡日の最終価格と死亡した月の前月の月平均額は1,490円ですが、前々月の月平均額1,480円のほうが低いため、相続税評価額には1,480円を用います。
ウ:1,500円
⇒1,500円は死亡した月の毎日の最終価格の月平均額ですが、4つの価額の中で最も低い価額ではありません。